标普500指数表面波动有限,但市场内部或正在经历剧烈重估。高盛合伙人Bobby Molavi在最新市场评论中指出,AI监管争议、油价突破100美元、10年期美债收益率升破5%以及美联储加息预期,正同时扰动市场,指数表现与内部结构明显脱节。
Molavi称,标普500指数目前仍徘徊在6月初约7600点的水平附近,但因子轮动、区域市场涨跌以及不同投资主题之间的价差均出现剧烈变化,市场更像是在经历一次仓位重置,而非普通的风格切换。亚洲部分市场已率先出现“过度乐观重置”的迹象,软件与半导体、短期与长期动量之间的表现差异进一步扩大。
当前市场的一个突出特征是仓位已经相对干净,但因子层面的波动反而更加明显。此前的长期强势板块遭遇抛售,资金转向软件及防御性领域,动量因子出现近五年来最剧烈的单日反转之一,市场内部脆弱性随之上升。
AI监管争议升温,资本开支逻辑仍未改变近期围绕前沿AI模型发展速度及监管边界的讨论升温,市场开始担忧AI产业可能面临更严格的政策约束。相关争议一方面推动AI监管成为新的政策议题,另一方面也引发市场对行业头部企业可能借监管提高进入门槛的讨论。
不过,监管争议尚未改变AI资本开支的核心逻辑。近期企业调研显示,AI已经开始用于缩短产品设计周期、推动岗位自动化和提升生产效率,市场关注点也正从基础设施投入逐渐转向AI商业化和实际收益。
随着算力供给逐步增加,芯片和算力此前的稀缺性溢价正在收窄,而软件板块重新获得资金关注。AI交易的核心逻辑正在从“投入多少”转向“能够产生多少回报”。
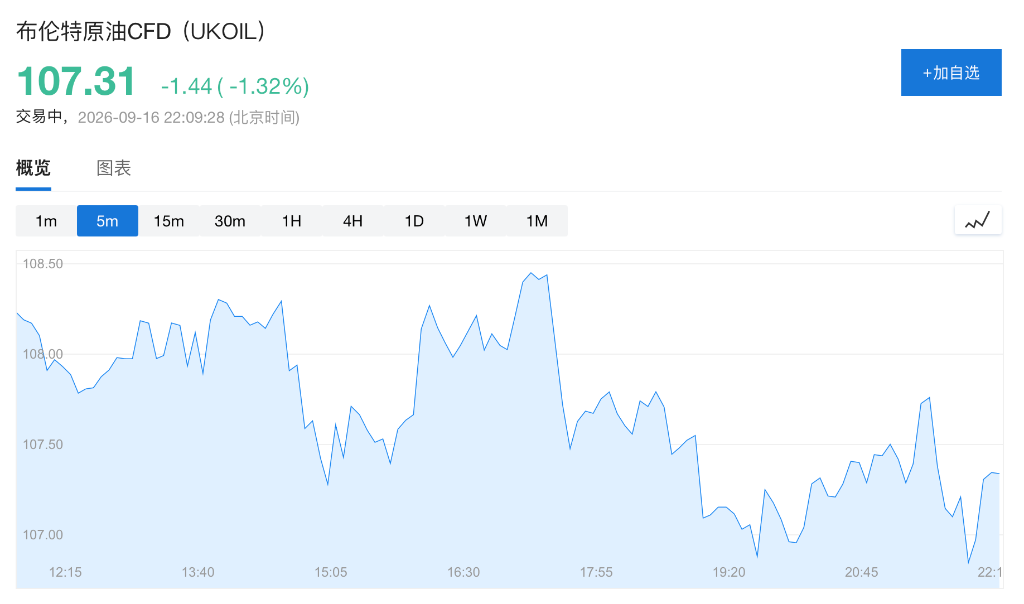
油价突破百美元,供应风险延伸至冬季油价已经稳固站上100美元,并存在进一步升至110美元的风险。中东能源基础设施近期遭遇袭击,部分绕开霍尔木兹海峡的关键输油通道受到影响,使全球原油供应面临进一步扰动。
与此同时,全球石油库存水平偏低,霍尔木兹海峡及相关输油通道的流量放缓,将削弱此前部分买家向市场释放库存的能力。随着油轮运费、战争风险溢价和保险成本同步上升,原油供应冲击可能通过运输和库存环节进一步放大。
冬季需求旺季即将到来,而消费者已经面临较高生活成本。若油价继续上涨,能源和运输成本可能进一步向终端价格传导,增加通胀压力。
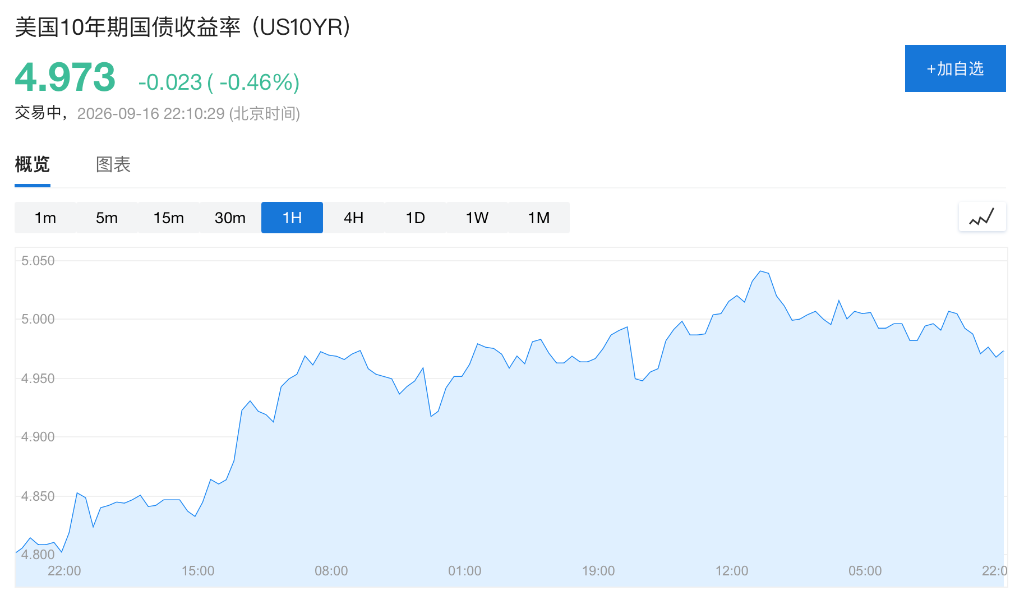
美国10年期国债收益率一度升至2007年以来首次突破5%的关键关口。通胀压力、经济韧性、财政赤字、投资者结构变化以及大规模债券发行,共同推动全球债券收益率走高。
美国财政部门此前试图通过回购操作改善市场流动性、缓解收益率压力,但效果有限。与此同时,美国国债面临较大的滚动续作需求:约7万亿美元短期国库券中,约6.1万亿美元将在未来一年内到期,2027年和2028年仍分别有约4万亿美元和3.5万亿美元需要再融资。
在财政赤字高企、债券供给持续增加的背景下,再融资需求可能持续成为债券市场的重要供给端扰动。
全球央行正面临更加复杂的政策环境:经济增长需要政策支持,但能源价格和通胀压力又限制了宽松空间。利率维持高位甚至进一步收紧,还可能增加政府、企业和居民的偿债负担。
美国近期经济数据进一步增加了政策不确定性。PPI同比上涨5.4%,8月新增就业16.2万人,前两个月就业数据上修,CPI同比上涨3.4%,通胀仍明显高于美联储2%的目标。与此同时,近期油价上涨尚未完全反映在未来通胀数据中。
在这一背景下,市场对美联储政策路径的分歧仍存,FOMC会议及其政策指引将成为近期影响资产价格的重要催化剂。
动量因子剧烈反转,市场内部持续重组除了宏观因素,市场内部的因子重组同样值得关注。目前整体仓位较此前已经明显下降,总敞口、净敞口、多空比率、杠杆率和集中度均有所回落,杠杆ETF规模也出现下降。
但与此同时,动量因子正在经历近年来少见的剧烈波动。三个月与12个月动量组合之间出现约11%的相对波动,长期动量单日跑输幅度创近五年最大水平。
此前长期占优的AI相关交易遭遇抛售,软件及防御性板块则出现反弹,短期资金开始向能源、质量和防御性方向倾斜。动量因子与AI主题之间此前高度紧密的关联正在减弱,市场内部交易逻辑加速重排。
风险提示及免责条款 市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。