美联储时隔两年重启加息,但一次25个基点的举措本身已不是焦点——市场真正在押注的,是后续紧缩路径究竟延伸多远。
美联储周三宣布将基准利率上调25个基点,决议获得全票通过,为自2023年7月以来的首次加息。与此同时,19位官员中有16位预计今年晚些时候还将再加息一次,时间窗口指向10月或12月会议。消息公布后,市场反应超出预期:2年期美国国债收益率跳升至2024年7月以来最高水平,10年期国债收益率突破5%关口。
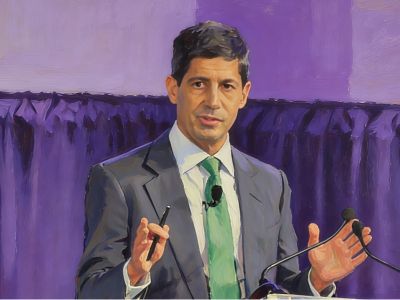
9月16日,据MarketWatch报道,美联储主席沃什(Kevin Warsh)在新闻发布会上释放的信号,被市场解读为倾向于跳过10月、在12月再度出手。MUFG Securities Americas美国宏观策略主管George Goncalves指出,沃什强调将密切跟踪通胀趋势,而10月27日至28日会议前仅有一个月的数据,不足以形成可供判断的“趋势”。Bloomberg Intelligence美国利率策略师Ira Jersey则表示,“市场的定价似乎比点阵图所示、以及沃什目前愿意走的步伐还要激进。”
全票通过,“可信度”是关键词此次加息决议的全票通过,被多位分析人士视为本次行动最具分量的信号之一。
据报道,SLW Investments总裁兼投资组合经理Vincent Ahn表示,这次决策在很大程度上关乎重建美联储的公信力,“可信度的举措只有在所有人都认同时才能奏效。分裂的加息说明美联储仍在争论问题本身;全票加息则意味着争论已经结束。”
Jersey对沃什的表现给予正面评价,称这是他自今年5月执掌美联储以来最出色的一次公开讲话。
“他表达清晰,始终聚焦核心信息,没有让市场陷入困惑,他传递的核心信息很简单:我们有2%的通胀目标,而经济增长相当不错。”
分析认为,此次加息标志着美联储货币政策方向的一次显著转折。
新冠疫情后通胀高企,美联储曾快速收紧政策。2024年9月,美联储转向降息,试图实现经济"软着陆"——即在维持一定利率水平的同时,让通胀逐步回落、经济继续增长。然而,许多官员认为降息幅度过大,尤其是2025年的三次降息。经济学界的主流判断是,美联储需要将这三次降息完全逆转后,才会暂停观察通胀走势。
通胀压力今年以来持续升温。美联储官员在声明中表示,此次加息“将有助于更及时地回归FOMC 2%的目标”。官员们起初倾向于“看穿”伊朗战争引发的通胀冲击,认为其影响不会持久;但随着高通胀持续超过五年,叠加关税压力与地缘冲突在今夏进一步推高物价,越来越多的官员已失去耐心。
2027年路径分歧,长期前景存争议尽管近期加息路径相对明确,官员们对更长期的利率走向存在明显分歧。
在2027年的利率预期上,10位官员认为届时不会再有进一步行动,但8位官员预计仍将有一次25个基点的上调。这一分歧表明,美联储内部对于通胀能否如期回落、以及经济能否承受持续紧缩,尚未形成共识。
批评者认为,此次加息加大了经济"硬着陆"的风险。但沃什在发布会上表示,当前经济足够强劲,能够承受更高的利率水平。与此同时,特朗普再度在社交媒体上呼吁降低利率,但未直接点名批评美联储或沃什。
加息决议落地后,市场的调整幅度超出预期,尤其集中在短端利率。
2年期美国国债收益率升至2024年7月以来最高,反映出交易员对后续加息次数的预期已超过点阵图所示。10年期国债收益率随之走高,突破5%整数关口。
分析人士指出,市场的定价逻辑已走在美联储官方指引前面——投资者押注的紧缩路径,比沃什目前公开表态的更为激进。这意味着,未来每一次通胀数据的出炉,都将成为市场重新校准预期的关键节点。
风险提示及免责条款 市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。