FOREXBNB获悉,本周,美联储议息会议最大的悬念,或许已经不是加不加息了。
CME FedWatch数据显示,8月CPI报告出炉后,市场对9月加息25个基点的定价从此前的约70%一跃升至接近90%,截至发稿仍高悬在86%以上。
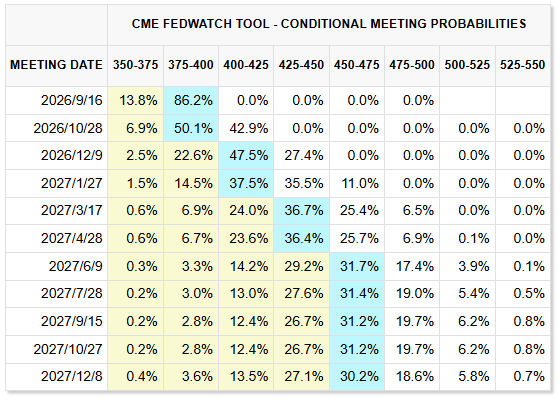
高盛首席美国经济学家戴维·梅里克在上周五的研报中直接改口,从此前“按兵不动”的预判转为预计9月加息25个基点,措辞也很直白——“在市场已经定价加息概率接近90%的情况下,若美联储选择按兵不动,很可能引发剧烈市场波动”。更早之前还在犹豫的道明银行和摩根大通也纷纷转舵。毕马威首席经济学家Diane Swonk一句话概括了当下的市场共识:“现在的问题已不再是他们会不会加息,而是他们需要加息多少才能遏制通胀。”
那么,剩下的那10%概率在赌什么?赌的是美联储主席沃什能否在“鹰派表态”和“实际行动”之间找到一条自洽的路径。
通胀数据的“表面”与“内里”
8月CPI数据让市场很难继续讲“通胀在持续回落”这个故事了。
表面数字看起来还不算太糟——CPI同比涨3.4%,和预期持平,核心CPI同比甚至回落到了2.4%,创2021年3月以来最低。但魔鬼藏在环比里。核心CPI环比涨了0.3%,高于预期的0.2%,是4月以来最猛的月度涨幅。
拆开来看更让人不安。住房价格环比涨了0.3%,通信服务价格暴涨2.3%,机票价格飙升2.7%。无线电话服务价格单月跳涨5.94%,创历史纪录——Inflation Insights的Omair Sharif测算,光这一项就给核心CPI贡献了10个基点。这已经不是能源价格在“独挑大梁”了,涨价面在向更广的领域蔓延。
据凯投宏观北美首席经济学家Stephen Brown的测算,基于CPI和PPI数据,美联储最看重的核心PCE平减指数8月环比涨幅将达到0.28%,这足以把核心PCE同比从3.3%推高至3.4%,远高于2%的目标。Brown的判断很干脆——“加息这一政策选项很可能在FOMC内部获得普遍支持。”
再叠加上周早些时候公布的8月PPI同比涨5.4%、高于预期的5.3%,以及布伦特原油因中东局势飙升至109美元/桶以上,通胀上行的压力已经不是“暂时性”三个字能糊弄过去的了。
沃什的公信力“大考”
这场会议对沃什来说,分量不一般。
今年5月刚上任的美联储新主席,8月底在杰克逊霍尔的首次亮相就相当鹰派。他当时表示,尽管夏季通胀数据好于预期,“但这并没有告诉我潜在趋势已经出现有意义的改善”,如果决策者未能获得通胀正朝着2%目标回落的确认,他们“还有工作要做”。但沃什同时拒绝给出具体的“反应函数”,也没有明确9月是否需要加息。“我今天站在这里,承诺的是一种纪律,而不是一个决定。”
这套说辞在市场上引发了微妙的反应。Inflation Insights的Sharif在给客户的报告中写了一句话:“对美联储而言,现在是时候用行动说话,否则就闭嘴了(put up or shut up)。”Sharif的意思很直白——沃什不能在发表了类似杰克逊霍尔的演讲之后,却不在接下来的会议上支持加息。经济学家Anna Wong和Andrew Sacher也直言,如果美联储不加息,沃什在市场参与者眼中的公信力将荡然无存。
这种压力不是空穴来风。沃什7月议息会议后的新闻发布会就没能让投资者满意。花旗财富投资组合策略主管JP Coviello表示:“市场对美联储独立性还是有点担忧。”
换句话说,这次会议不只是利率决策,更是沃什个人信誉的一次市场定价。
美股的多空拉锯
加息预期升温,美股显然感受到了压力。
标普500今年迄今仍涨了近12%,但近期已经连续回撤,目前较8月中旬的历史高点低了约2%。最让投资者警惕的是债市的动静——10年期美债收益率一度触及4.99%,逼近5%这个“心理防线”。摩根大通、巴克莱等机构此前就警告过,10年期美债收益率触及5%将令投资者对股票前景大幅趋于谨慎。
State Street的宏观多资产策略师Cayla Seder表示:“我们正处于一个充满不确定性的时期。收益率在上升,加息预期在上升……市场需要为整体的紧张情绪定价。”
但也不是所有人都在看空。高盛9月11日的最新研报给出了一个逆向判断:利率上升不等于美股下跌,盈利增长才是牛市的关键。高盛的论据是,标普500盈利收益率(5.2%)与实际10年期美债收益率(2.6%)之间的“收益率差”目前为270个基点,过去两年间保持相当稳定,股票相对于债券的配置价值并未系统性恶化。
高盛还梳理了过去数十年间7次加息周期的数据:加息启动后3个月内,标普500平均回报为-2%,仅29%的概率实现正回报;但加息启动后12个月内,标普500平均回报为+9%,除2022年外每次均实现正回报。1997年的案例尤其有参考价值——美联储仅加息25个基点,标普500随即下跌10%,但当市场停止定价进一步收紧后,股市触底反弹并在三个月内创下新高。
这个历史规律背后的逻辑链条其实不复杂:加息对股市的中期影响,最终取决于货币紧缩如何作用于盈利增长。只要企业盈利持续增长,估值压缩的杀伤力就是有限的。但高盛也提醒,标普500约75%至80%的现值来自10年以上的远期现金流,这意味着股票估值对长端利率的敏感度远高于短端,利率波动率本身就是额外的风险来源。
单次加息会开启新一轮加息周期吗?
如果真的加息了,市场最关心的其实是另一个问题:这到底是一次性的“保险式加息”,还是一个更长紧缩周期的开始?
“如果它释放出一个周期的信号——比如说我们还有工作要做——我不认为这对市场来说是好事,”BNY Wealth首席投资官Alicia Levine表达了这种担忧。
这种分歧直接反映在了债市定价上。8月CPI数据公布后,2年期美债收益率上行约4个基点,10年期基本持平,而30年期反而下行2个基点,收益率曲线走平。这种“短端上、长端下”的走法,说明债市更倾向于把这次加息解读为“美联储在认真对待通胀目标”,而不是“新一轮紧缩周期的开始”。
接下来的FOMC声明和沃什的新闻发布会,将成为检验这一判断的关键时刻。如果声明措辞偏鹰、暗示后续还有动作,市场的第一反应可能是收益率曲线进一步趋平、股市承压。但如果沃什能够传递出“这次加息是对通胀数据的纪律性回应,而非全面转向紧缩”的信号,市场的紧张情绪或许能够得到缓解。
不管怎样,全球市场正在经历一个微妙时刻。Seder表示:“如果美联储不加息,市场因此反弹,我觉得这可能是一个减持的机会。因为还有一种可能——他们9月不动,但可能在之后某个时点动手。”
这种悬而未决的感觉,可能比加息本身更让投资者不安。