FOREXBNB获悉,中指研究院发文称,新政影响下,房企投资拿地谨慎,拿地总规模下降。根据中指研究院数据显示,2026年1-9月,100家房企拿地总额5785亿元,同比下降20.5%,在降幅连续六月收窄后,降幅再次扩大2.7个百分点。8月28日,住房城乡建设部、自然资源部、国家金融监督管理总局联合发布新政,对房地产开发、融资、销售制度进行改革完善,明确新出让土地项目优先实行现房销售,预售门槛提高至主体结构封顶。
预售条件提高、回款节点后移,意味着项目从拿地到回款的资金占用周期明显拉长,房企拿地和开发的资金门槛随之抬升,土地市场的竞争逻辑面临重塑。因此,房企9月投资拿地趋于谨慎,导致拿地金额降幅扩大。从全国300城住宅用地成交来看,9月,300城住宅用地成交3750万平方米,同比下降34.6%;土地出让金1678亿元,同比下降19.7%。
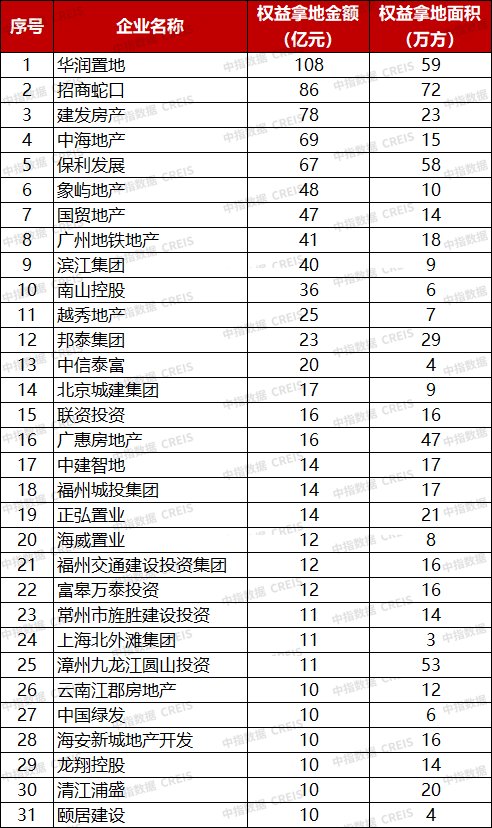
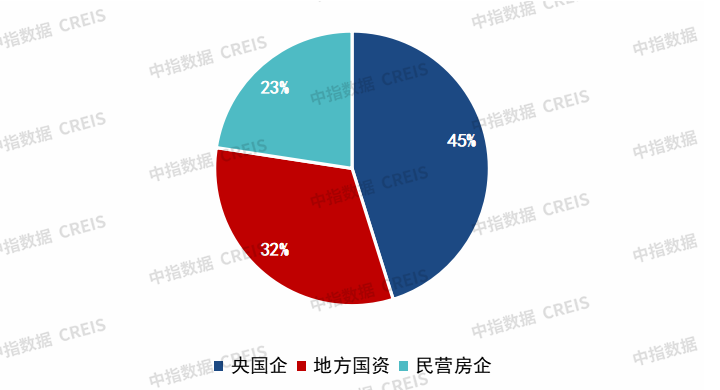
央国企和地方国资仍是拿地主力,个别民营房企也在积极拿地。2026年9月,拿地金额10亿以上的企业共31家,较去年同期减少16家。从31家企业性质来看,央国企仍然是主力,共14家,地方国资10家,民营房企7家。民营房企中,除滨江集团(002244.SZ)和邦泰集团一直保持稳定的拿地节奏外,正弘置业、海威置业和龙翔控股均是区域深耕型民营房企,在深耕区域内,都保持着一定的开发节奏,拿地也在优势区域内拿地。如龙翔控股以9.7亿元竞得西安团结片区核心区域住宅用地。根据中指研究院《2026年1-9月西安房地产企业销售业绩TOP30》显示,1-9月,龙翔控股销售额58.9亿元,位列第6,其龙翔未央和鸣项目销售额为西安商品住宅项目销售业绩榜第一。
图:31家房企企业性质占比情况
数据来源:中指数据CREIS
超半数企业9月首次拿地,其中近一半为地方国资。31家企业中,仅有14家企业为《2026年1-8月中国房企投资拿地榜》在榜企业,17家企业为9月首次拿地,其中,4家央国企,8家地方国资,5家民营房企。17家首次拿地企业中,6家企业由于拿地金额较高,为《2026年1-9月中国房企投资拿地榜》上榜企业。
部分房企新政后积极拿地,主要有以下几个原因,其一,9月出让的部分地块中,公告和测算都形成于828新政之前,房企投资决策已做,因此延续先前决策拿地。其二,紧抓窗口期拿地。当前,为贯彻落实《关于完善商品住房销售制度的通知》的实施意见,北京、上海、广州等多城市均出台相关细则,其中,对于828新政前已公告未出让地块,多数城市规定在2027年底前仍可按照原有预售条件申请预售,给与房企一定窗口期。9月出让土地中,部分地块符合此类情况,因此房企也积极把握机会拿地。其三,部分民营房企一直推行单盘主义发展策略,开发项目已经是准现房或现房,政策调整对这些企业影响较小,其依旧保持自身拿地开发节奏。
房企拿地聚焦一二线热点城市,更加青睐于中小体量地块
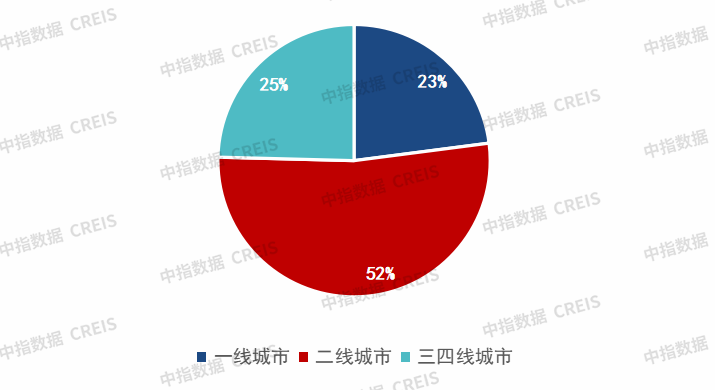
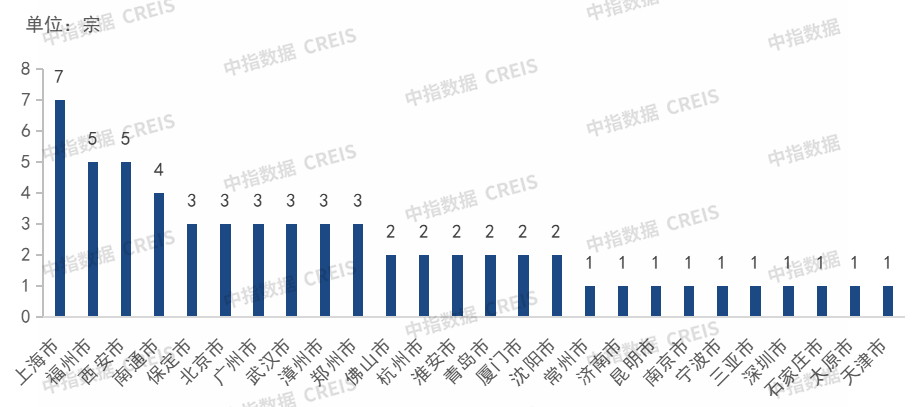
拿地聚焦一二线城市。通过统计31家房企9月拿地宗数,从城市等级来看,一线城市和二线城市拿地宗数分别是14宗和32宗,占比分别为23%和52%,总计占比达75%,依旧是房企布局的热点区域。三四线城市共计15宗,占比25%。从具体城市来看,31家房企共布局26个城市,其中排名前三的城市分别为上海共7宗,福州、西安各5宗。三线城市中,南通、保定和漳州的土地宗数分别是4宗、3宗和3宗,拿地企业均为地方国资。
图:9月31家房企拿地城市等级占比和城市分布情况
数据来源:中指数据CREIS
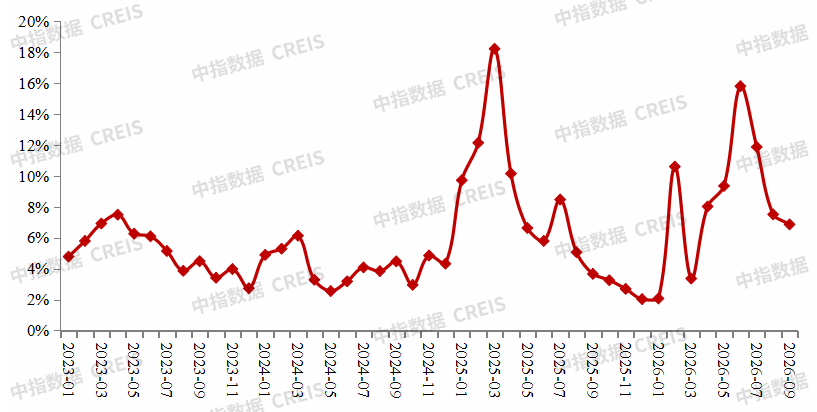
城市分化显著,一二线城市溢价远高于三四线城市,一线和强二线核心区、稀缺地块依旧保持高溢价,竞争也更加激烈。2026年9月,全国300城平均溢价率仅为6.9%,较8月进一步下降。三季度,300城宅地平均溢价率自年内高点逐月回落,一是二季度末核心城市集中推地,基数相对较高;二是828新政后项目资金占用周期拉长,房企报价更趋谨慎,高价追地现象明显减少。但也需看到,溢价率回落更多体现在普通城市,一二线城市溢价率仍然较高。从31家企业所拿地块溢价率来看,溢价率均值为9.48%,剔除深圳福田地块125.46%溢价率后为7.54%,高于全国300城平均溢价率,其中一线城市地块溢价率均值为19.05%,剔除深圳福田地块125.46%溢价率后为10.87%;二线城市地块溢价率均值为8.89%;三四线城市地块溢价率均值为2.56%,除保定三宗地溢价成交外,其余地块均底价成交。
图:2023年-2026年9月全国300城住宅用地平均溢价率
数据来源:中指数据CREIS
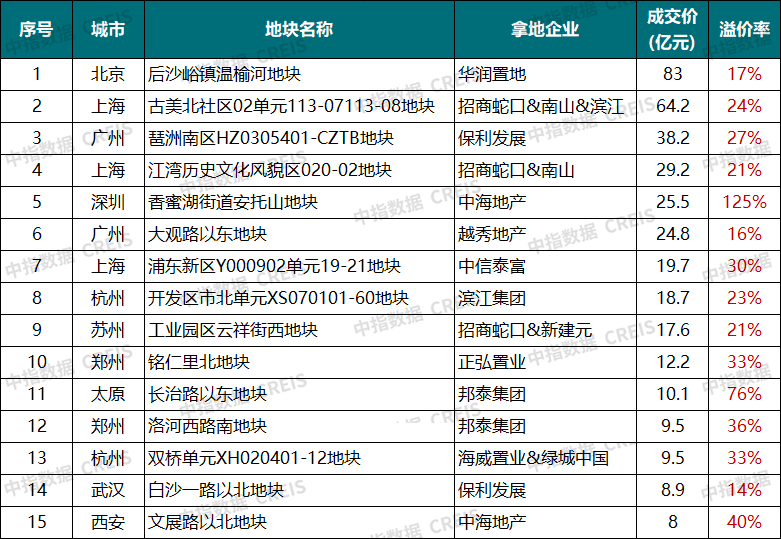
核心城市的优质地块竞拍热度仍在,竞争激烈,远郊及难去化地块底价成交或撤牌。如9月10日,深圳福田香蜜湖地块为区域时隔近十年再度供应的纯商品住宅用地,起始楼面价相对较低,吸引中海(00688)、华润置地(01109)、招商蛇口(001979.SZ)等7家房企参拍,经257轮竞价以125%的溢价率成交。部分远郊、高库存、大体量、商混比例高的地块不具备竞争优势,底价成交或直接撤牌。如上海虹口北外滩一宗地块,住宅占比不超37.5%,还要盖198米超高层,最终国贸与北外滩集团底价拿下。北京朝阳驼房营、第十批棚改地块,因周期长、竣备压力大、条款需要重调,最终撤牌。
表:9月31家房企住宅用地高溢价地块情况
数据来源:中指数据CREIS
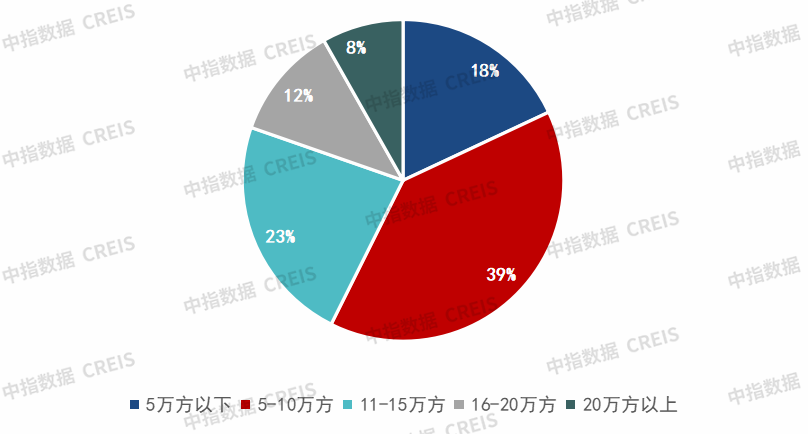
房企拿地倾向于中小体量、总价可控地块,大体量或高总价地块更多联合体拿地。从31家房企拿地宗数来看,规划建筑面积在5方以下的地块11宗;5-10万方地块24宗,数量最多,更受房企青睐;11-15万方的地块14宗。上海出让的地块由于总价较高,多为联合体拿地。其中,上海静安大宁地块由建发房产与象屿地产以70.50亿元竞得,闵行古美地块由招商蛇口、南山控股和滨江集团以64.16亿元联合竞得,虹口北外滩地块由国贸地产和北外滩集团以54.18亿元联合竞得。
图:9月31家房企拿地各面积段拿地宗数占比
2026年9月房地产企业拿地排行榜