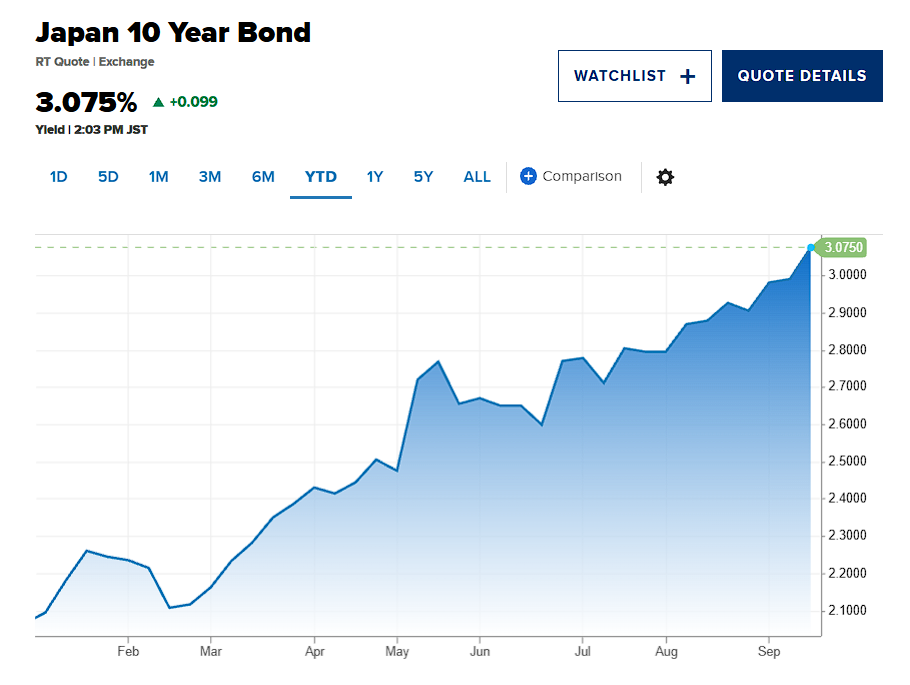
日本债市在结束周假期后重新开市,随即被卷入全球债券抛售浪潮。日本10年期国债收益率周四飙升至1996年8月以来最高水平,与美国国债收益率同步冲上数十年高点,标志着全球主要债市正经历一场历史性的同步重定价。
日本10年期国债收益率周四上涨10个基点至3.075%,5年期收益率上涨9.5个基点至2.37%,各期限收益率全线攀升。与此同时,美国10年期国债收益率亦升至近19年高点,30年期日本国债收益率上涨近7个基点至4.134%,5年期收益率更创历史新高至2.345%。
此轮抛售潮由多重因素叠加驱动:油价反弹加剧通胀隐忧,强于预期的美国经济数据强化了市场对美联储持续加息的预期,而700亿美元5年期美债标售需求疲软更直接推升收益率。日本债市在三天休市后重新开市,集中承压,跌势尤为剧烈。
美债抛售是导火索此轮全球债市动荡的核心驱动力来自美国。据大华银行(UOB)研报,油价反弹、美国PMI数据强于预期,以及700亿美元5年期美债标售需求疲软三重因素叠加,推动5年期美债收益率突破5%,带动美债收益率曲线全线上行至近20年高点。
强劲的经济数据令市场重新评估美联储货币政策路径,投资者对美联储短期内降息的预期进一步降温,长端利率随之承压。这一走势迅速向全球主要债市传导,日本债市首当其冲。
日本央行加息信号引发双重冲击日本债市的压力并非仅来自外部。日本央行上周五上调基准利率,并暗示可能进一步收紧货币政策,但由于未能就未来行动节奏提供更明确指引,交易员普遍感到失望。
这一表态使日本国债收益率同时面临两方面压力:一是市场对日本央行进一步加息的预期持续升温;二是全球长期借贷成本重新定价带来的外溢冲击。两股力量叠加,令日本债市在假期结束后重新开市时承受了集中释放的抛售压力。
值得注意的是,据彭博报道,本月早些时候,在美国财政部长Scott Bessent公开表示期待东京方面及日本央行采取行动支撑疲软日元后,日本基准借贷成本已升至三十年来最高水平。此次进一步上行,意味着日本债市正处于多年来最为严峻的利率上行周期之中。
财政隐忧加剧市场担忧除货币政策因素外,日本政府的财政支出前景同样令投资者不安。据悉,日本政府正考虑将中期防卫预算目标设定为GDP的3.5%,以符合北约及其他美国盟友的标准。这一消息加剧了市场对首相高市早苗整体支出计划的担忧。
在持续通胀与财政扩张预期的双重压力下,投资者要求对持有日本国债给予更高的风险溢价补偿,进一步推动了这波抛售潮。收益率的持续攀升,意味着日本政府未来的债务融资成本将显著上升,财政可持续性问题再度引发市场关注。
分析认为,此次日美债市的同步大幅走高,标志着全球主要经济体的长期借贷成本正在经历系统性重定价。
日本债市的特殊性在于,其长期以来是全球低利率环境的重要锚点。随着日本国债收益率加速上行,部分依赖日元套利交易的全球资产配置策略面临重新审视的压力,市场波动性或将进一步上升。
风险提示及免责条款 市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。