海外企业信用债市场正处于一段虚假的宁静之中。高盛警告,当前投资级信用利差之所以保持平稳,并非因为风险消退,而是因为市场上最大的债券发行方——AI科技巨头——暂时停止了融资。这一窗口期或将在未来两个月内关闭。
高盛信用销售交易员Jeffrey Papai在最新报告中表示,自2025年9月起AI相关债券发行骤然停歇,这为市场创造了难得的喘息空间,并为四季度的利差收窄行情提供了技术支撑。他认为当前是买入时机,但明确附加了有效期:一旦AI供给重返市场,这一逻辑即告瓦解。
风险正在逼近,包括博通"APCHIP 2.0"、SpaceX芯片融资以及博通/OpenAI"Jalapeno"项目在内,近期已有约1500亿美元芯片融资进入筹备或发行阶段。
高盛估算,2027年7年期及以内的AI相关投资级债券发行规模将达2750亿美元,占全部短端投资级供给的20%至25%,远高于今年约10%的占比。届时,区域银行、公用事业公司与OpenAI的GPU贷款将同台竞争同一笔保险资金,信用曲线面临显著压力。
利率风暴下,利差纹丝未动过去六周,利率市场剧烈波动,MOVE指数升破110,美联储加息周期重启,法国主权风险蔓延,而投资级信用利差几乎毫发未损。
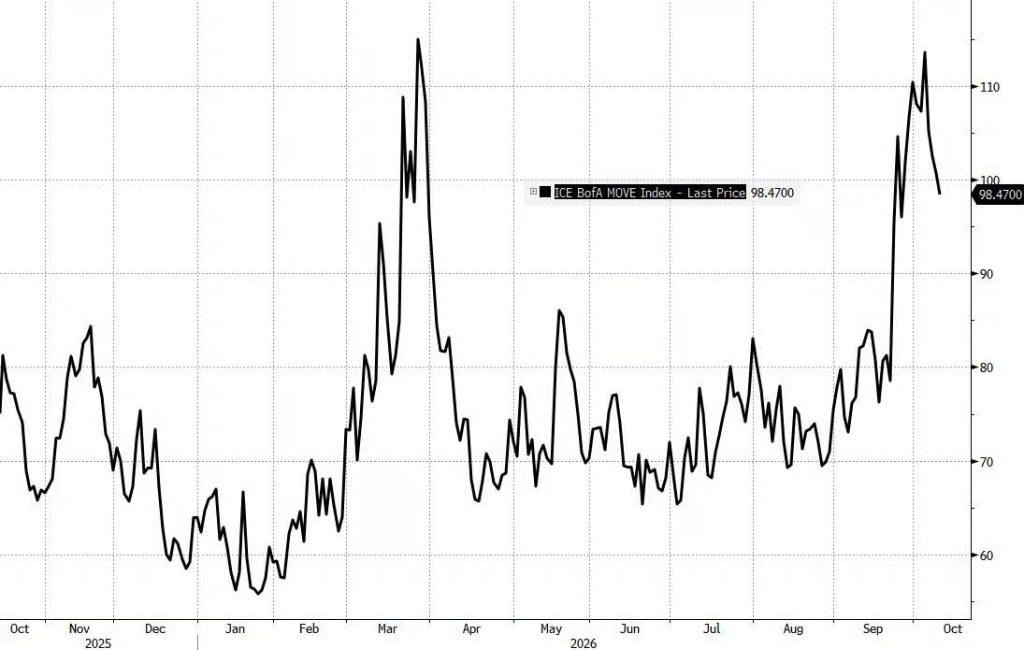
历史数据显示,此前两轮加息初期,信用利差均出现明显走阔——2015至2016年周期宽出27个基点,2022年宽出15个基点。而本轮自8月15日至10月15日,利差仅扩大1个基点。与此同时,投资级指数收益率升破6%,为金融危机以来第三次触及这一水平,但利差依然稳定。
资金流向同样展现出韧性。Jackson Hole会议后六周内,投资级基金净流入达120亿美元,处于2020年以来的第65百分位,仅上周单周流入即达50亿美元,远高于今年约30亿美元的周均水平。
企业信用溢价压缩至历史低位市场平稳的背后,隐藏着另一层隐忧:投资者为持有企业债而要求的额外补偿已压缩至历史最低水平。
Papai指出,上月投资级利差占总收益率的比例首次跌破13%,创下名义值与百分比双重历史低位。对比之下,2008年和2020年市场压力高峰期,这一比例曾超过80%。法国市场同样出现异常——约25%的法国企业债收益率已低于法国国债,市场实际上认为LVMH的信用质量优于法兰西共和国。
Papai将此解读为投资者"对非AI企业整体信用状况日益放心"。但这也意味着,当风险真正到来时,市场的缓冲垫已极为有限。
AI借款人已在指数中"拖累"整体值得注意的是,Papai在报告中反复使用"非AI"这一限定词,原因在于:AI科技巨头正在成为指数中的隐忧。
将甲骨文、微软、谷歌、亚马逊、Meta、英伟达、AMD、SuperMicro和博通从投资级指数中剔除后,剩余成分较整体指数窄约2至2.5个基点;而一年前,这一差值约为宽出0.5个基点。与此同时,上述九家公司占指数市值的比例已从不足4%升至逾6%,占指数久期的比例从不足5%升至近8%。
个券层面已有明显信号:博通5年期信用违约互换上周报136个基点,创历史新高;甲骨文同期报261个基点,同样创历史纪录。
供给空窗期制造了虚假平静Papai直接点明了市场平静的真实原因:目前没有AI相关供给。
统计显示,自2025年9月起,市场进入超过两个月的AI大额债券发行空窗期——这将是AI资本支出建设启动以来,首次出现连续两个月无单笔规模超过30亿美元AI债券发行的情况。回溯2025年9月至今,AI相关30亿美元以上的交易共23笔,合计规模3780亿美元,而9月、10月两月均无新增。
这一规律与高盛AI信用篮子的表现高度吻合:每轮发行潮启动初期对应利差明显走阔,而供给淡季(如5月、9月)则对应信用利差收窄。结合四季度净供给接近零、历史季节性效应以及利率波动率回落等因素,Papai将此描述为"圣诞节利差收窄行情"的技术基础。
1500亿芯片债务蓄势待发,短端首当其冲然而这段平静即将被打破。
据华尔街日报和英国《金融时报》报道,博通"APCHIP 2.0"Anthropic TPU项目、SpaceX芯片融资、博通/OpenAI"Jalapeno"项目以及甲骨文/英伟达GPU融资近期相继启动,合计规模约达1500亿美元,加上"APCHIP 1.0"尚未完成的逾200亿美元,供给压力已在集结。
更值得关注的是冲击方向的转变。此前AI相关久期供给主要集中在长端TMT板块,而GPU与TPU因折旧周期较短,未来发行将集中在7年期及以内。高盛估算,2027年这部分供给将达2750亿美元,届时区域银行、公用事业公司和工业企业在滚动5年期债券时,将与OpenAI的GPU贷款直接争夺同一批保险资金,预计信用曲线将趋于平坦。
在需求端,目前主要购买者为保险公司。Papai指出,部分保险机构对这类纸面的信心,部分来自于相关公司的股票市值。这意味着,一旦股价出现波动,信贷逻辑的基础将随之动摇。
一旦进入2027年,AI供给机器将携1500亿美元芯片债务重返市场,由信用分析部分依赖发行人股票市值的保险公司承接,而参与安排的银行则拒绝自持。Papai明确表示,这轮行情的有效期是"直到2027年AI供给临近之前"。圣诞节或许会带来利差收窄,但账单将在一月送达。
风险提示及免责条款 市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。