北京时间9月17日凌晨,美联储将公布9月FOMC会议决议。目前市场已高度定价9月加息25bp,加息概率超90%,较两周前约35%显著上升。近期美股持续调整、短端利率上行、黄金承压,市场已提前计入部分紧缩预期。加息靴子落地本身难以构成新的超预期冲击,市场焦点将转向会议声明、点阵图、经济预测摘要(SEP)以及沃什新闻发布会所传递的后续政策路径。
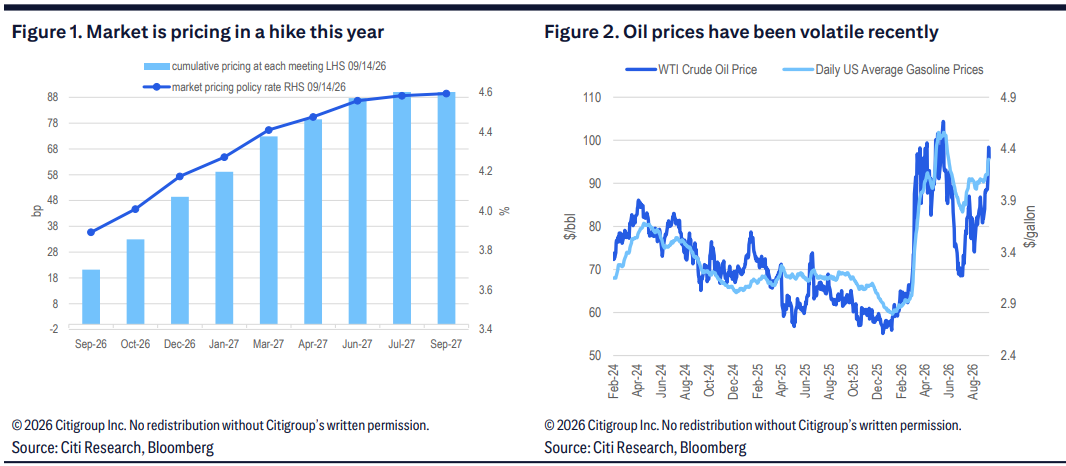
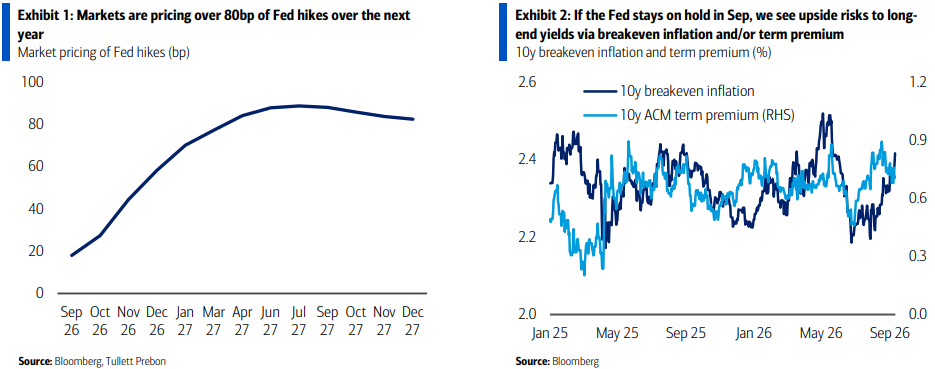
Jackson Hole会议后,沃什释放出更强的抗通胀信号,强调通胀回归2%目标仍缺乏足够进展。但需强调的是,当前市场已计入未来一年接近4次25bp加息,市场对美联储政策路径的重新定价明显更为鹰派。这一重定价更多发生在PPI、CPI以及布油价格触及局部高点之后,市场将9月加息过度外推为逐次会议加息的紧缩周期。
而随着通胀数据逐步放缓至足以支持政策观察的水平,连续加息的必要性也在下降。因此,9月加息可能更多是一次政策风险管理,而非新一轮逐次会议紧缩周期的起点。
进入9月以来,中东冲突再次升级推动油价明显上升,能源价格重新成为通胀上行的重要来源。8月份核心CPI环比虽达到0.29%,但无线电话服务价格大幅上涨,机票与住宿价格亦贡献了较多涨幅,上述项目并不完全代表潜在通胀趋势。
当前通胀高于2%目标的部分,更多源于供给冲击和一次性因素,而非需求过热。