AI巨头开始讨论放慢前沿模型能力进步,资本市场迅速把风险传导到GPU、高带宽内存和数据中心产业链。眼下更值得关注的是另一组已经出现的数据:广义云厂商2027年资本开支预计超过1.2万亿美元,出资建设的一方资本回报率却在下降,芯片、服务器和电力设备等供应链回报继续走高。
市场开始重新计算的,是这些昂贵算力能否在快速折旧之前被充分使用,并转化为足够的现金流。
一、发生了什么?——一句“减速”,为何让整个算力链突然重估1. 一场关于模型安全的讨论,迅速传到了资本开支:
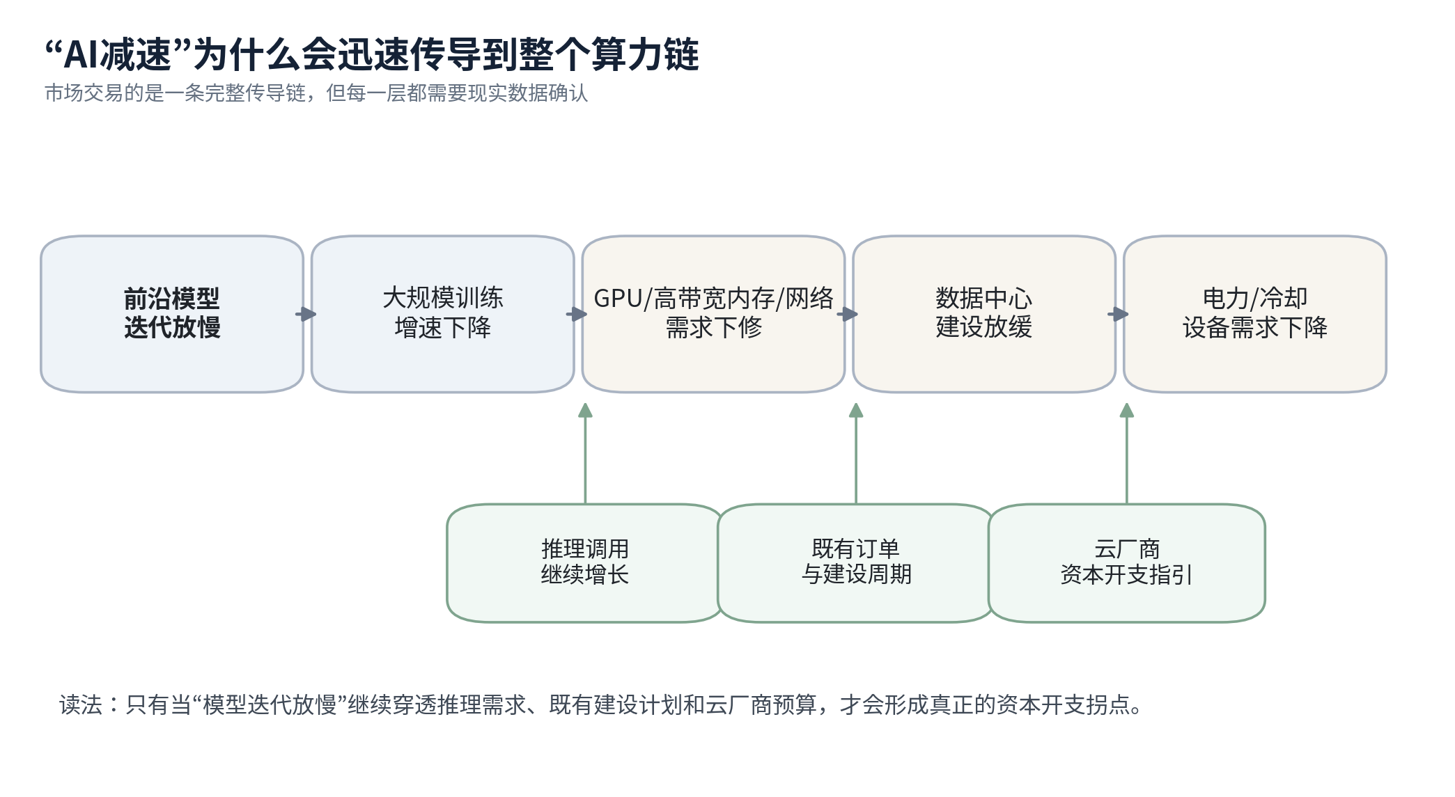
过去三年,AI硬件投资有一条很清楚的增长链:前沿模型不断变强,训练规模跟着扩大,云厂商为了抢占下一轮模型能力,提前购买GPU、高带宽内存和网络设备,再向下推动数据中心、电力和冷却系统扩建。这套逻辑最重要的前提,是模型能力持续快速升级,算力越多越好,早建成就能早占住位置。
最近的“减速”讨论碰到的正是这个前提。前沿实验室开始讨论延长安全评估窗口、加强独立评测和行业协调,资本市场很快把它理解成下一代模型训练节奏可能放缓。随后半导体和数据中心产业链出现明显调整,卖压从GPU扩散到存储、定制芯片和高速网络。市场担心的已经超出监管成本,焦点落到了未来几年还要不要继续按照原来的速度扩建算力。
这条担心有现实基础。前沿模型如果从每年一次明显升级拉长到一年半甚至两年,大规模训练的边际需求会下降,训练端对HBM、高速互联和集群服务器的拉动也会变弱。不过,从模型节奏变化一路推到整个数据中心投资下降,中间还隔着推理需求、既有订单、建设周期和云厂商预算。市场目前先把整条链都压低了,后面的几个环节还需要现实数据逐一确认。
2. 市场之所以敏感,是因为投资规模已经大到不能只谈技术前景:
广义口径下,大型云厂商、云服务商和数字基础设施运营商2027年的资本开支预计超过1.2万亿美元(包含中国大厂CapEx),2023年还不到2000亿美元。四年时间扩大到六倍以上,这已经很难被理解为一次普通的服务器更新周期。土地、电力、芯片、服务器和融资都在围绕同一个假设提前配置:AI使用量会持续增长,而且增长速度足以吸收如此庞大的新增资产。
……