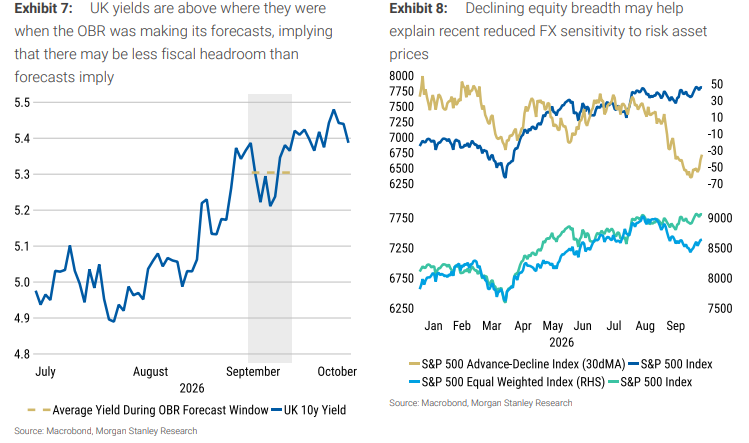
过去数周,欧洲主权债券市场经历剧烈预期修正。法国主权债务风险持续发酵,而英国金融市场的脆弱性也在同步加剧。随着英国财政风险持续升温,英国30年期国债收益率一度升至6.036%,创1998年以来新高;10年期收益率升至5.48%,接近2007年以来的最高水平。
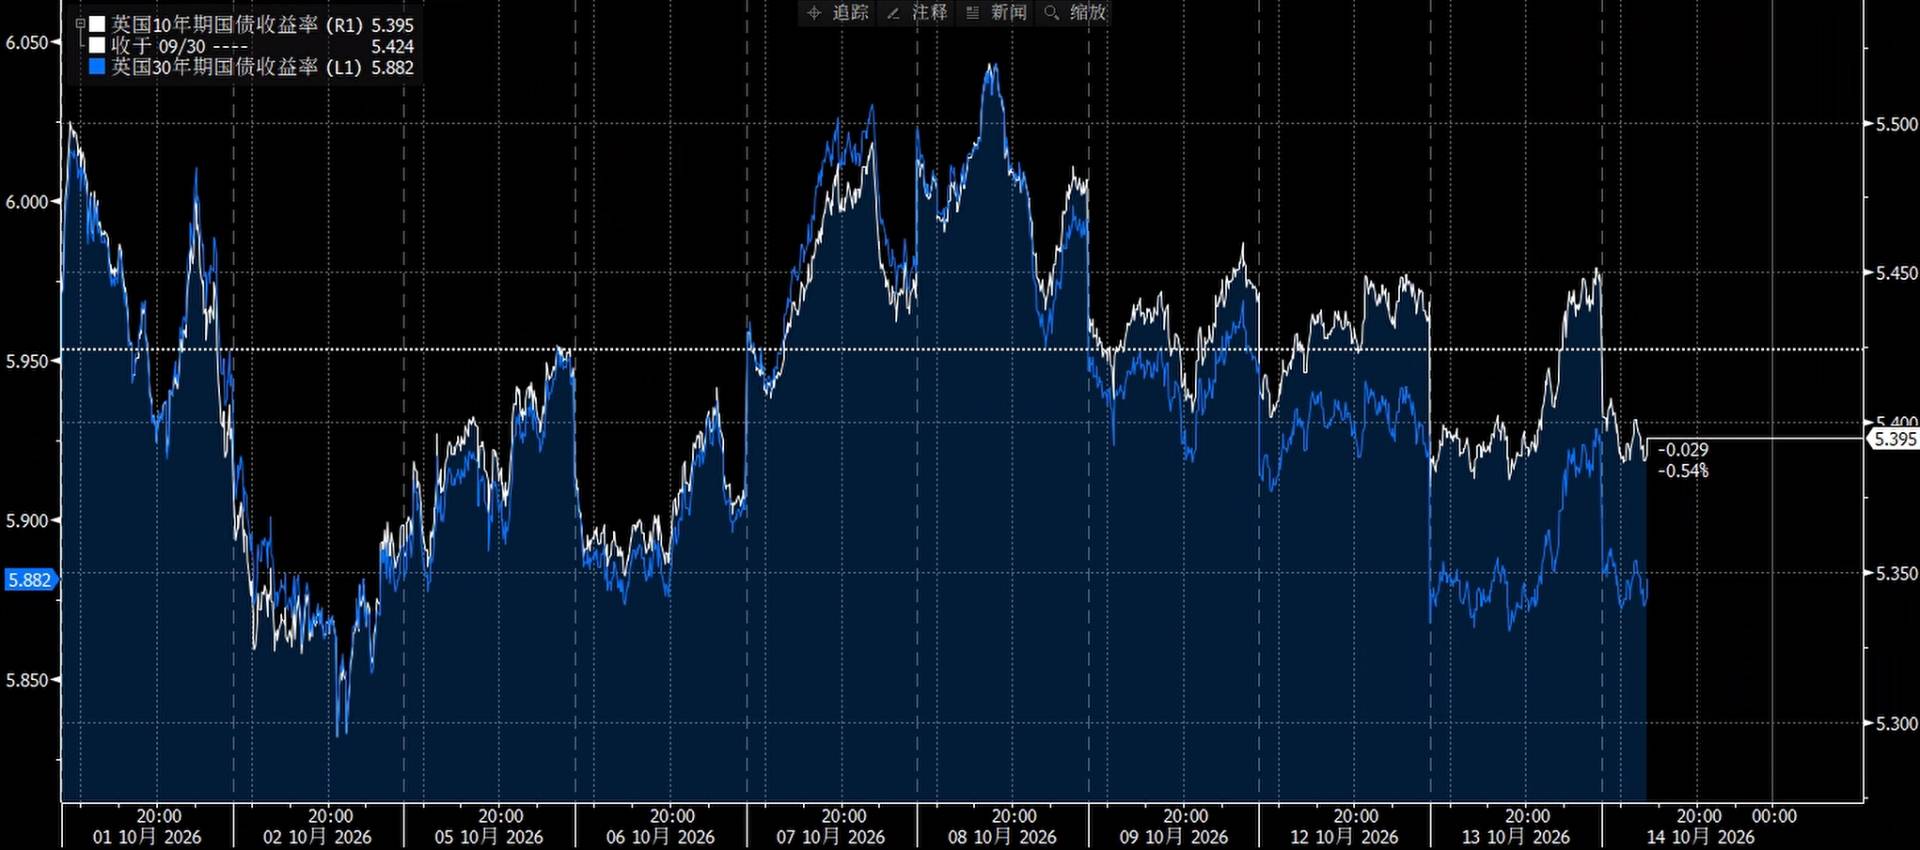
当前英国最突出的问题在于财政缓冲在融资成本上升和宏观环境恶化的过程中持续收窄。英国公共债务已接近GDP的95.7%,其中约22%的政府债务与零售价格指数(RPI)挂钩。这使得高通胀对英国赤字的损害,比在通胀挂钩债务较少的国家更严重。RPI通胀预计在未来六个月内上升,2026年平均为3.8%,2027年加速至4.5%。
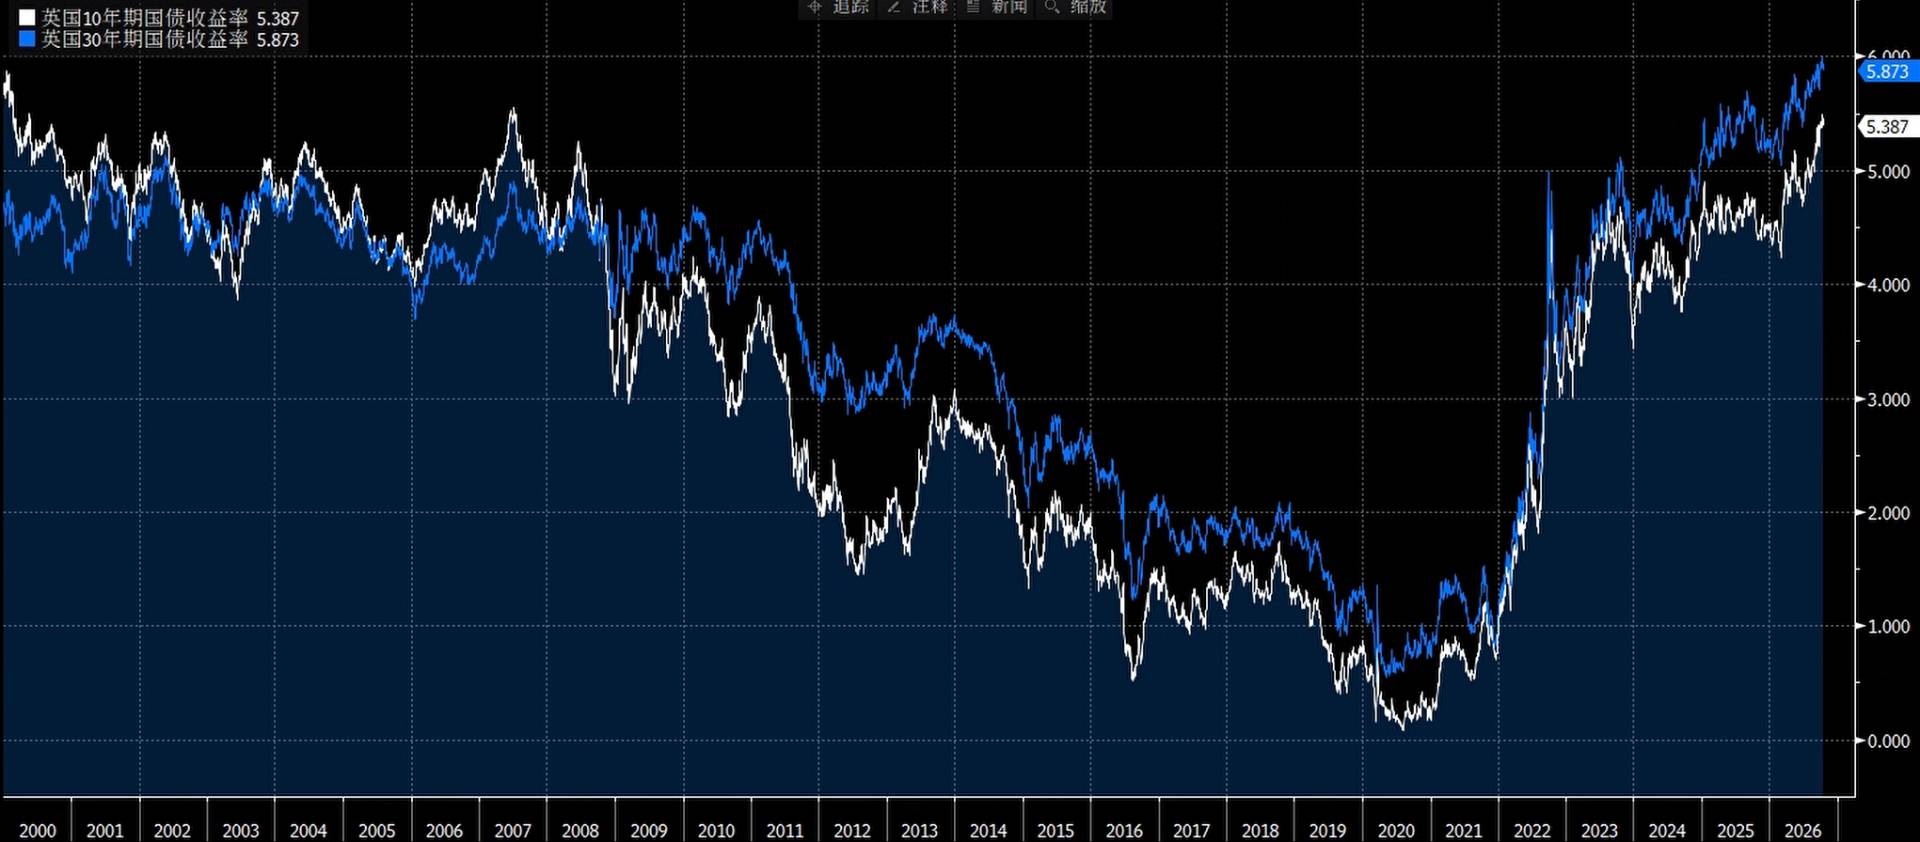
英国财政缓冲已从春季的236亿英镑降至目前约100亿英镑,长端利率持续攀升是重要拖累;而财政部实际或需350亿英镑才能满足支出目标,资金缺口显著。目前英国财政部正考虑增税约80亿英镑,包括对银行和石油天然气公司征收暴利税。此外,国防(需额外110亿英镑)、福利(100亿英镑)、资产购买工具(APF)亏损(190亿英镑)与债务管理办公室(DMO)融资需求(100亿英镑)也在共同施压。
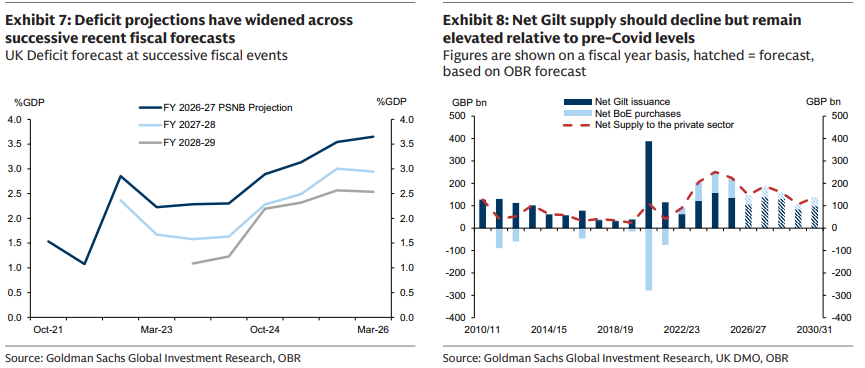
法国债市波动推升欧洲财政风险溢价,而英国自身风险信号也已足够密集。随着10月28日关键秋季预算案日益临近,若新一届工党政府无法在财政纪律上形成可信的中期安排,英国财政风险溢价将会继续推升长端利率。届时,市场关注的焦点将是:英国是否会步法国后尘,成为欧洲大陆之外的又一主权风险点?